- Home
- Utility News
- Monthly Budget Plan : पगार आला की लगेच संपतोय? हा प्लॅन फॉलो करा, पैसे नक्की वाचतील!
Monthly Budget Plan : पगार आला की लगेच संपतोय? हा प्लॅन फॉलो करा, पैसे नक्की वाचतील!
पगार हातात पडला की लगेच खर्च होतोय? या खर्चावर नियंत्रण कसं ठेवायचं हे समजत नाहीये? नोकरदार वर्गाची हीच मोठी अडचण असते. म्हणूनच, उत्पन्नाची योग्य विभागणी करून, आधी बचत बाजूला काढून महिन्याचा खर्च कसा मॅनेज करायचा, याचा हा सोपा बजेट प्लॅन नक्की पाहा.
दर महिन्याला तुमचा बजेट प्लॅन करा
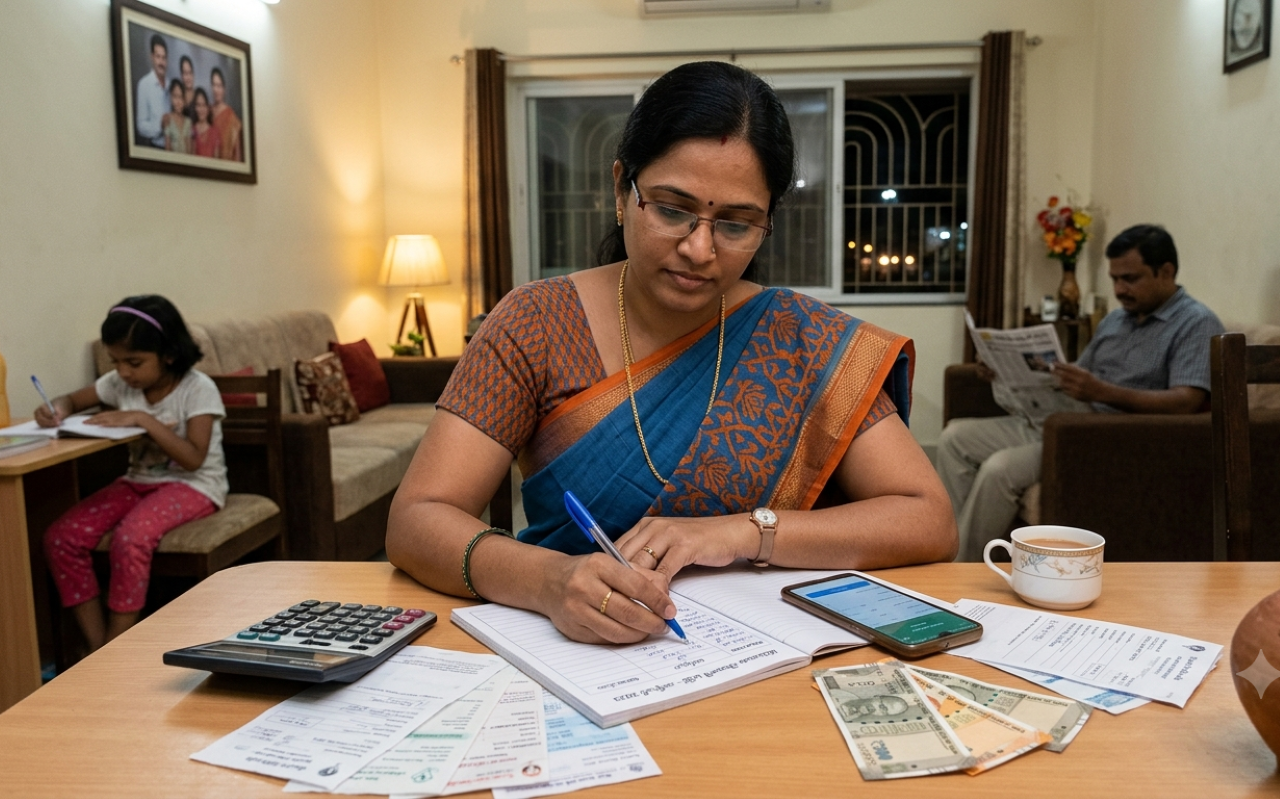
नोकरदार वर्गाला साधारणपणे महिन्याच्या पहिल्या आठवड्यात पगार मिळतो. पण घरभाडं, लाईट बिल, किराणा, प्रवास, मुलांचा खर्च, इंटरनेट आणि ईएमआय (EMI) यातच सगळे पैसे संपून जातात. महिनाअखेरीस हातात एक रुपयाही उरत नाही. मग क्रेडिट कार्डचा आधार घ्यावा लागतो, म्हणजेच आपण कर्ज घेतो. 'एवढा पगार मिळूनही पैसे गेले कुठे?' असा प्रश्न अनेकांना पडतो. याचं कारण फक्त वाढता खर्च नाही, तर योग्य प्लॅनिंगचा अभाव हेही आहे.
बजेट बनवणं म्हणजे खर्च न करणं असा होत नाही. तर येणारा पैसा कुठे आणि किती वापरायचा, हे आधीच ठरवणं होय. एका चांगल्या बजेट प्लॅनमुळे तुम्ही तुमचं मासिक उत्पन्न, आवश्यक खर्च, इतर खर्च आणि बचत या सगळ्या गोष्टी एकाच ठिकाणी पाहू शकता. मग याची सुरुवात कशी करायची?

महिन्याला किती खर्च करताय, हे आधी समजून घ्या
बजेट बनवताना 'या महिन्यात किती खर्च करायचा?' असा विचार अनेकजण करतात. पण त्याऐवजी 'मी महिन्याला नेमका किती खर्च करतोय?' हे शोधून काढणं ही पहिली पायरी आहे. यासाठी तुम्ही एखादी वही, मोबाईल ॲप किंवा बँक स्टेटमेंट वापरू शकता.
महिन्याभराच्या खर्चाची अशी विभागणी करा:
- घरभाडं किंवा होम लोन
- किराणा आणि जेवण
- लाईट, पाणी, इंटरनेट आणि फोन बिल
- प्रवास आणि पेट्रोल
- मुलांचा खर्च
- ईएमआय (EMI)
- मेडिकल खर्च
- बाहेरचं खाणं
- मनोरंजन
- ऑनलाईन शॉपिंग
- इतर छोटे खर्च
छोट्या खर्चांकडे अजिबात दुर्लक्ष करू नका. १००-२०० रुपयेच तर आहेत म्हणून सोडून दिलं, तर महिनाअखेरीस तीच एक मोठी रक्कम बनते. आरबीआयच्या (RBI) फायनान्शियल लिटरसी गाईडनुसार, तुम्ही तुमचा मासिक खर्च वैयक्तिक, घरगुती, आपत्कालीन, ईएमआय आणि बचत अशा वेगवेगळ्या कॅटेगरीमध्ये विभागला पाहिजे.
खर्चाची योग्य विभागणी करा
आता तुम्हाला तुमचा नेमका खर्च किती आहे, हे समजलं असेल. यानंतर, पगार हातात येताच पैशांची चार मोठ्या भागांत विभागणी करा.
१. आवश्यक खर्च
घरभाडं, लाईट बिल, किराणा, प्रवास आणि ईएमआय यांसारखे खर्च.
२. इतर खर्च
बाहेर जेवणं, मनोरंजन आणि अनावश्यक वस्तूंची खरेदी यांसारखे खर्च.
३. बचत (सेव्हिंग्स)
इमर्जन्सी फंड, भविष्यातील गरजा आणि विशिष्ट उद्दिष्टांसाठी साठवलेले पैसे.
४. आधीच प्लॅन केलेले खर्च
वार्षिक इन्शुरन्स, शाळेची फी, सणांचा खर्च आणि गाड्यांची दुरुस्ती यांसारखे खर्च.
अनेक कुटुंबांच्या बजेटमध्ये हा चौथा भागच गायब असतो. उदाहरणार्थ, वर्षातून एकदा २४,००० रुपये इन्शुरन्स भरायचा असेल, तर त्या महिन्यात एकदम एवढे पैसे उभे करणं कठीण जातं. त्याऐवजी दर महिन्याला २,००० रुपये बाजूला काढले, तर तो खर्च करताना कोणतीही अडचण येत नाही. अशा प्रकारे आधीच माहीत असलेल्या मोठ्या खर्चासाठी थोडे-थोडे पैसे साठवण्याला 'सिंकिंग फंड' (Sinking Fund) असं म्हणतात.
५०-३०-२० चा नियम फॉलो करा
बजेटबद्दल बोलताना ५०-३०-२० चा नियम नेहमी ऐकायला मिळतो.
या नियमानुसार मासिक उत्पन्नाची अशी विभागणी करावी:
- ५०% — गरजा
- ३०% — इच्छा
- २०% — बचत
उदाहरणार्थ, महिन्याला ५०,००० रुपये पगार असेल तर:
- २५,००० रुपये — आवश्यक खर्च
- १५,००० रुपये — इतर खर्च
- १०,००० रुपये — बचत
अशा प्रकारे तुम्ही एक बेसिक बजेट प्लॅन तयार करू शकता.
पण इथे एक महत्त्वाची गोष्ट लक्षात घ्या. ५०-३०-२० हा नियम सर्वांसाठीच योग्य असेल असं नाही. जास्त घरभाडं असलेल्या शहरांमध्ये राहणारे लोक, मोठं होम लोन किंवा मेडिकल खर्च असणारे लोक, तसेच मुलांच्या शिक्षणाचा जास्त खर्च असणाऱ्यांना हेच प्रमाण पाळणं कठीण जाऊ शकतं. म्हणूनच याला फक्त एक बेसिक आयडिया म्हणून घ्या. तुमचं प्रत्यक्ष उत्पन्न आणि कुटुंबाच्या खर्चामधून तुम्ही हे प्रमाण तुमच्या सोयीनुसार बदलू शकता.
अनेकांचा सेव्हिंग प्लॅन असाच असतो..
पगार - खर्च - महिनाअखेरीस पैसे उरले तर बचत.
पण बऱ्याचदा महिनाअखेरीस हातात एक रुपयाही उरत नाही.
त्याऐवजी
पगार - बचत - आवश्यक खर्च - इतर खर्च
ही पद्धत वापरून पाहा.
उदाहरणार्थ, ५०,००० रुपये पगार असेल तर आधी ५,००० रुपये किंवा तुम्हाला शक्य असेल तेवढी रक्कम बचतीसाठी बाजूला काढा. उरलेल्या पैशांमधूनच महिन्याच्या खर्चाचं प्लॅनिंग करा. रक्कम छोटी असली तरी नियमितपणे साठवल्यामुळे बचतीची सवय लागते, असं कन्झ्युमर फायनान्स गाईडलाईन्स सांगतात.
टीप: तुमचे आवश्यक खर्च जास्त असतील आणि तुम्ही २०% बचत करू शकत नसाल, तर टेन्शन घेऊ नका. १०,००० रुपये शक्य नसतील तर ५,००० रुपये; तेही कठीण असेल तर किमान १,००० रुपयांपासून तरी बचतीला सुरुवात करा.
या खर्चांसाठी पैसे कुठून आणायचे?
महिन्याचं बजेट बनवताना अनेकजण फक्त लाईट बिल, किराणा, पेट्रोल यांसारख्या नियमित खर्चाचाच विचार करतात. पण वर्षातून काही वेळाच येणारे खर्चही असतात.
उदाहरणार्थ, इन्शुरन्स, शाळा किंवा कॉलेजची फी, गाड्यांची दुरुस्ती, घराचं मेंटेनन्स, सणांचा खर्च, प्रवास, मेडिकल खर्च, वाढदिवस किंवा घरातील कार्यक्रम. हे 'अचानक आलेले खर्च' वाटत असले, तरी यातील बऱ्याच खर्चांचा आपण आधीच अंदाज लावू शकतो.
उदाहरणार्थ, वर्षाला ३६,००० रुपयांपर्यंतचा एखादा खर्च असेल, तर तुम्ही दर महिन्याला ३,००० रुपये बाजूला काढू शकता. यामुळे तो खर्च ज्या महिन्यात येईल, तेव्हा तुम्हाला कर्ज घेण्याची किंवा क्रेडिट कार्ड जास्त वापरण्याची गरज पडणार नाही. अशा प्रकारे आधीच प्लॅन केलेल्या मोठ्या खर्चासाठी वेगळे पैसे बाजूला ठेवल्यामुळे बजेटचं संतुलन बिघडत नाही.
इमर्जन्सी फंड असायलाच हवा…
बचत आणि गुंतवणूक.. या दोन्ही गोष्टींकडे एकाच नजरेने पाहू नका. सर्वात आधी इमर्जन्सी फंडासारखी बेसिक बचत तयार करणं खूप महत्त्वाचं आहे. अचानक आलेला मेडिकल खर्च, घराची दुरुस्ती, नोकरी जाणं यांसारख्या अनपेक्षित परिस्थितीला सामोरं जावं लागल्यास, त्यासाठी बाजूला ठेवलेले पैसेच मदतीला येतात.
इमर्जन्सी फंडासाठी किती पैसे लागतील, हे सर्वांसाठी सारखं नसतं. कुटुंबाचा खर्च, उत्पन्न, कर्ज आणि इतर जबाबदाऱ्यांनुसार टार्गेट सेट करावं लागतं. म्हणूनच बजेटमधील काही भाग 'अजिबात हात न लावण्याच्या इमर्जन्सी फंडासाठी' राखून ठेवा.
गुंतवणूक (इन्व्हेस्टमेंट) करण्यापूर्वी तुमचं उत्पन्न, खर्च, कर्ज आणि भविष्यातील उद्दिष्टे समजून घेणं खूप महत्त्वाचं आहे, असं सेबीच्या (SEBI) फायनान्शियल एज्युकेशन गाईडलाईन्स सांगतात.
बजेट काटेकोरपणे फॉलो करा
बजेट बनवून ते विसरून जाऊ नका. दर महिन्याच्या शेवटच्या दिवशी किंवा पुढच्या महिन्याचा पगार येण्यापूर्वी एक १५ मिनिटे नक्की काढा.
या ५ प्रश्नांची उत्तरे शोधा:
१. या महिन्यात मी सर्वात जास्त खर्च कशावर केला?
२. कोणता खर्च अनावश्यक होता?
३. ठरवल्यापेक्षा कोणता खर्च जास्त झाला?
४. प्लॅन केलेली बचत मी बाजूला काढली का?
५. पुढच्या महिन्यात मी एखादा खर्च कमी करू शकतो का?
पुढच्या महिन्याचं बजेट बनवताना, या महिन्यात झालेल्या प्रत्यक्ष खर्चाचा विचार करा. कारण बजेट म्हणजे एकदा बनवून सोडून देण्याचा हिशोब नाही. तर दर महिन्याला तुमच्या परिस्थितीनुसार बदलत राहणारा तो एक प्लॅन आहे. उत्पन्न, खर्च आणि बचतीवर वेळोवेळी लक्ष ठेवलं तरच बजेट यशस्वी होतं.
शेवटी… पगार जास्त असेल तरच आपण बचत करू शकतो, हे पूर्णपणे खरं नाही. पगार कमी असेल तर मोठी रक्कम साठवणं कठीण जाऊ शकतं. म्हणूनच सर्वात आधी तुमचं प्रत्यक्ष उत्पन्न आणि खर्च समजून घ्या.. आणि त्याची आवश्यक खर्च, इतर खर्च, बचत आणि भविष्यातील खर्च अशी विभागणी करा.
रक्कम छोटी असली तरी नियमितपणे साठवण्याची सवय, अनावश्यक खर्च ओळखणं आणि आधीच माहीत असलेल्या मोठ्या खर्चासाठी पैसे बाजूला काढल्यामुळे महिनाअखेरीस येणाऱ्या अडचणी टळतात. बजेटचा मुख्य उद्देश तुमच्या आयुष्यावर नियंत्रण ठेवणं हा नाही; तर तुमचा पैसा कुठे जातोय हे समजून घेणं आणि शिस्तीने खर्च करणं हा आहे.