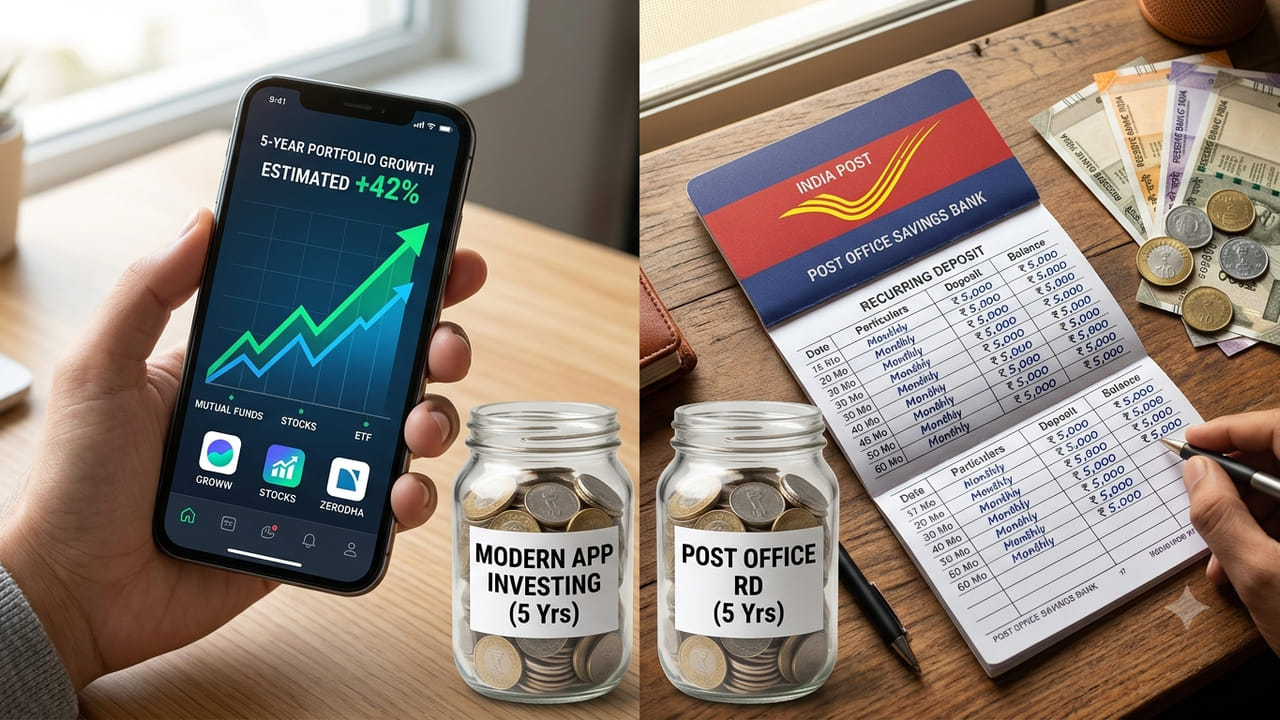
तुम्ही दरमहा १० हजार रुपये म्युच्युअल फंड SIP किंवा पोस्ट ऑफिसच्या RD मध्ये गुंतवण्याचा विचार करत असाल, तर दोन्हीचे फायदे वेगळे आहेत.
मुंबई : तुम्ही जर दर महिन्याला १० हजार रुपयांची गुंतवणूक करत असाल, तर काही काळानंतर तुमच्याकडे चांगला फंड जमा होऊ शकतो. पण तुम्हाला किती परतावा मिळेल, हे तुम्ही पैसे कुठे गुंतवता यावर अवलंबून असते. अनेक गुंतवणूकदार म्युच्युअल फंडातील सिस्टिमॅटिक इन्व्हेस्टमेंट प्लॅन (SIP) आणि पोस्ट ऑफिसच्या रिकरिंग डिपॉझिटची (RD) तुलना करतात. अशा वेळी परतावा, जोखीम आणि सुरक्षितता हे तीन मुद्दे महत्त्वाचे ठरतात.
दोन्ही पर्यायांमध्ये तुम्हाला दर महिन्याला ठराविक रक्कम गुंतवण्याची संधी मिळते. पण त्यांचे काम करण्याची पद्धत वेगळी आहे. म्युच्युअल फंड SIP ही बाजारावर अवलंबून असते. त्यामुळे यात जास्त परतावा मिळण्याची शक्यता असते, पण कोणतीही हमी नसते. तर, पोस्ट ऑफिस RD मध्ये तुम्हाला निश्चित व्याजदर आणि हमखास परतावा मिळतो. जर तुम्ही यापैकी कोणत्याही एका पर्यायात सलग ५ वर्षे दरमहा १० हजार रुपये गुंतवले, तर तुम्हाला किती परतावा मिळेल? याचे गणित समजून घेऊया.
दरमहा १० हजार रुपयांची ५ वर्षे गुंतवणूक: गणित समजून घ्या
समजा, एखादा गुंतवणूकदार सलग ६० महिने दरमहा १० हजार रुपये गुंतवतो. पाच वर्षांत त्याची एकूण गुंतवणूक ६ लाख रुपये होईल. म्युच्युअल फंड SIP साठी आपण १२ टक्के वार्षिक परतावा गृहीत धरूया. तर पोस्ट ऑफिस RD साठी ऑक्टोबर-डिसेंबर २०२६ च्या तिमाहीनुसार ६.७ टक्के वार्षिक व्याजदर विचारात घेऊया. RD चे व्याज त्रैमासिक चक्रवाढ पद्धतीने आकारले जाते.
Related Articles

या गृहीतकांवर आधारित अंदाजे परतावा असा असेल:
तपशील — म्युच्युअल फंड SIP — पोस्ट ऑफिस RD
मासिक गुंतवणूक — १०,००० रुपये ---- १०,००० रुपये
गुंतवणुकीचा कालावधी — ५ वर्षे — ५ वर्षे
एकूण गुंतवणूक — ६,००,००० रुपये ---- ६,००,००० रुपये
अंदाजित वार्षिक परतावा/व्याज: १२% — ६.७%
अंदाजित मॅच्युरिटी रक्कम — ८,१६,६९७ रुपये ---- ७,१३,७०० रुपये
अंदाजित फायदा — २,१६,६९७ रुपये ---- १,१३,७०० रुपये
या गणितानुसार, पोस्ट ऑफिस RD च्या तुलनेत SIP मध्ये तुम्हाला ५ वर्षांत अंदाजे १.०३ लाख रुपये जास्त मिळू शकतात. मात्र, हा फरक म्युच्युअल फंडाच्या अंदाजित परताव्यावर आधारित आहे, त्यामुळे हा निश्चित परतावा मानू नये.
५ वर्षांत १० हजार रुपयांची SIP किती वाढू शकते?
दरमहा १० हजार रुपयांच्या SIP मध्ये तुम्ही ६० महिन्यांत एकूण ६ लाख रुपये गुंतवता. जर म्युच्युअल फंडाने १२ टक्के वार्षिक परतावा दिला, तर तुमची गुंतवणूक अंदाजे ८.१७ लाख रुपयांपर्यंत पोहोचू शकते. म्हणजेच तुमच्या गुंतवलेल्या रकमेवर तुम्हाला अंदाजे २.१७ लाख रुपयांचा नफा मिळेल.
पण म्युच्युअल फंड हे बाजारातील जोखमीच्या अधीन असतात. त्यांचा परफॉर्मन्स बाजाराची स्थिती आणि स्कीममधील गुंतवणुकीवर अवलंबून असतो. प्रत्यक्षात मिळणारा परतावा या गृहीत धरलेल्या दरापेक्षा जास्त किंवा कमी असू शकतो आणि त्यात तुमचे नुकसानही होऊ शकते. त्यामुळे १२ टक्के परतावा हे फक्त एक उदाहरण आहे, हे समजून घेणे महत्त्वाचे आहे. ही कोणत्याही परताव्याची हमी नाही.
पोस्ट ऑफिस RD मध्ये १० हजार रुपयांवर किती फायदा होईल?
पोस्ट ऑफिस रिकरिंग डिपॉझिट स्कीममध्ये तुम्ही सलग ५ वर्षे दरमहा ठराविक रक्कम जमा करू शकता. मार्केट-लिंक्ड गुंतवणुकीच्या तुलनेत हा एक सुरक्षित आणि खात्रीशीर पर्याय आहे.या गणितासाठी ६.७ टक्के वार्षिक व्याजदर लागू केला आहे. या दराने जर तुम्ही सलग ५ वर्षे दरमहा १० हजार रुपये गुंतवले, तर तुमची एकूण गुंतवणूक ६ लाख रुपये होईल. मॅच्युरिटीनंतर तुम्हाला अंदाजे ७.१४ लाख रुपये मिळतील, ज्यामध्ये अंदाजे १.१४ लाख रुपयांचे व्याज असेल.
म्युच्युअल फंडाच्या परताव्याच्या तुलनेत RD चा व्याजदर निश्चित असतो. यामुळे गुंतवणूकदारांना मॅच्युरिटीच्या वेळी मिळणाऱ्या रकमेचा अंदाज बांधणे सोपे जाते. मुदतीपूर्वी खाते बंद केल्यास व्याजाच्या रकमेत बदल होऊ शकतो.
SIP की पोस्ट ऑफिस RD: तुम्ही काय निवडावे?
हे दोन्ही गुंतवणुकीचे पर्याय वेगवेगळ्या आर्थिक गरजा पूर्ण करतात. गुंतवणूकदाराची जोखीम घेण्याची क्षमता, त्याचे उद्दिष्ट आणि गुंतवणुकीचा कालावधी यावर त्याची निवड अवलंबून असते.
जर तुम्ही शेअर बाजारातील जोखीम घेऊ शकत असाल आणि तुम्हाला जास्त परतावा हवा असेल, तर तुम्ही म्युच्युअल फंड SIP चा पर्याय निवडू शकता. पण कोणताही फंड सलग पाच वर्षे १२ टक्के वार्षिक परतावा देईल, याची शाश्वती नसते. गुंतवणुकीच्या मूल्यात चढउतार होऊ शकतात आणि तुम्हाला नुकसानही सहन करावे लागू शकते.
ज्यांना निश्चित परतावा हवा आहे आणि बाजारातील जोखीम घ्यायची नाही, त्यांच्यासाठी पोस्ट ऑफिस RD हा एक उत्तम पर्याय आहे. यात म्युच्युअल फंडापेक्षा कमी परतावा मिळू शकतो, पण व्याजदर निश्चित असल्यामुळे तुम्हाला मिळणाऱ्या रकमेचा अंदाज लावता येतो.
शेवटी, प्रत्येक गुंतवणूकदारासाठी कोणताही एकच पर्याय योग्य नसतो. कोणताही निर्णय घेण्यापूर्वी तुमची आर्थिक उद्दिष्टे, जोखीम घेण्याची क्षमता आणि तुम्हाला कधी पैशांची गरज भासू शकते, याचा विचार करा. गुंतवणूक करण्यापूर्वी योग्य आर्थिक सल्लागाराशी चर्चा नक्की करा.