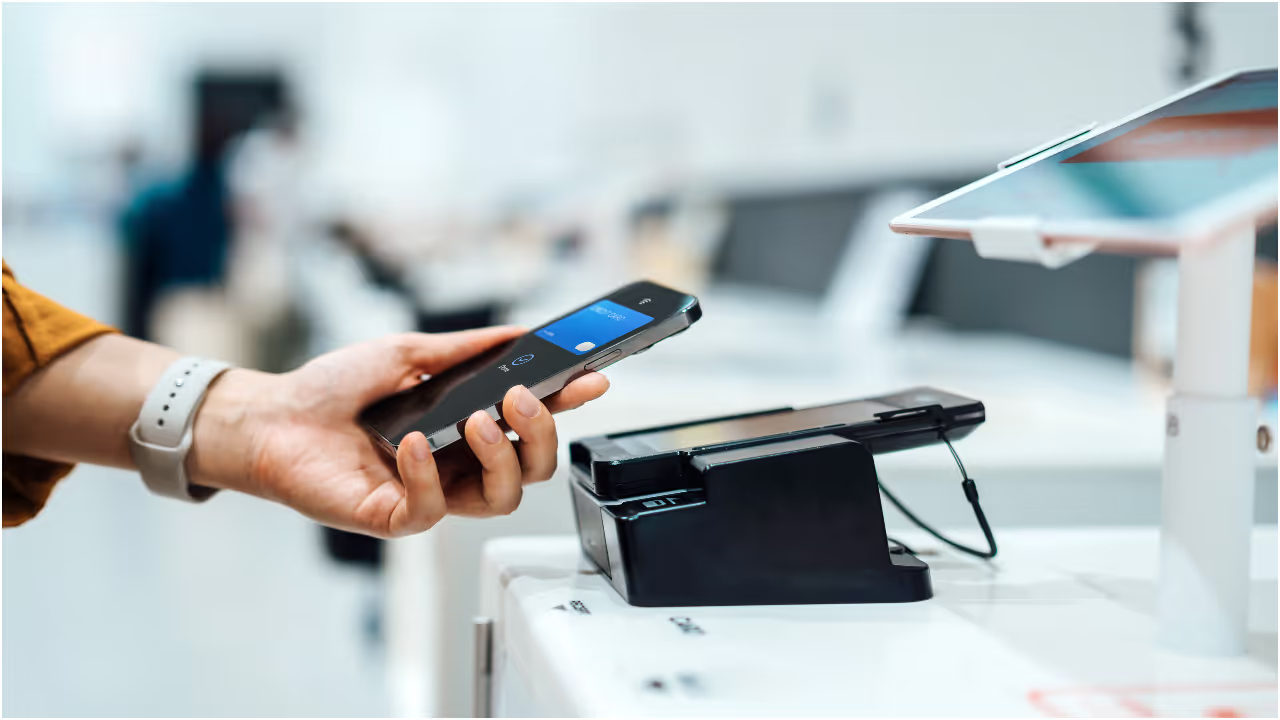
सध्याच्या काळात क्यूआर कोड स्कॅन करून पेमेंट करणं ही आपल्या दैनंदिन जीवनातील एक अविभाज्य गोष्ट बनली आहे. या डिजिटल क्रांतीने जागतिक स्तरावर आता एक नवा विक्रम रचला आहे.
मुंबई : सध्याच्या काळात क्यूआर कोड स्कॅन करून पेमेंट करणं ही आपल्या दैनंदिन जीवनातील एक अविभाज्य गोष्ट बनली आहे. या डिजिटल क्रांतीने जागतिक स्तरावर आता एक नवा विक्रम रचला आहे.
नॅशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडियाने (NPCI) जाहीर केलेल्या अधिकृत आकडेवारीनुसार, गेल्या ऑक्टोबर महिन्यात देशात तब्बल ₹३१.५३ लाख कोटी रुपयांचे यूपीआय व्यवहार झाले आहेत. याचा अर्थ, भारतीय लोक आता दररोज सरासरी ₹१ लाख कोटी रुपयांपेक्षा जास्त रक्कम फक्त मोबाईलच्या माध्यमातून डिजिटल पद्धतीने ट्रान्सफर करत आहेत. ऑक्टोबर महिन्यात एकूण २,५४७ कोटी व्यवहार झाले असून, वार्षिक आधारावर यात २३ टक्क्यांची मोठी वाढ नोंदवली गेली आहे. कॅशलेस सोसायटीच्या दिशेने भारताची वाटचाल किती वेगाने सुरू आहे, याचाच हा एक मोठा पुरावा आहे.
मात्र या सोयीसोबतच एक मोठा आर्थिक धोकाही लपलेला आहे. आर्थिक तज्ज्ञ याला 'वेदनारहित खर्च' (पैनलेस स्पेंडिंग) असं म्हणतात. म्हणजे पूर्वी जेव्हा आपण खिशातून नोटा मोजून द्यायचो, तेव्हा पैसे संपत असल्याची जाणीव मनात निर्माण व्हायची. पण यूपीआयच्या या व्यवस्थेत आपण किती पैसे खर्च करतोय याचा हिशेबच राहत नाही आणि महिन्याच्या शेवटी खातं रिकामं झाल्यावर मध्यमवर्गीयांची मोठी धांदल उडते.
Related Articles

या डिजिटल मायाजालात अमर्याद खर्चावर नियंत्रण मिळवण्यासाठी तज्ज्ञांनी काही महत्त्वाच्या टिप्स सांगितल्या आहेत:
१. रोजच्या खर्चासाठी स्वतंत्र बँक खाते:
ज्या मुख्य खात्यात तुमचा मासिक पगार जमा होतो किंवा जिथे तुमची आपत्कालीन बचत असते, ते बँक खाते यूपीआयशी जोडू नका. त्याऐवजी, रोजच्या किरकोळ खर्चासाठी एक स्वतंत्र खाते ठेवा. महिन्याच्या सुरुवातीला तुमच्या बजेटनुसार फक्त ₹५,००० किंवा ₹१०,००० रक्कम त्यात ट्रान्सफर करा. ती रक्कम संपताच तुमच्या खर्चावर आपोआप नियंत्रण येईल.
२. किरकोळ पेमेंट्ससाठी यूपीआय लाईटचा वापर:
दिवसातून दहा वेळा ₹१०, ₹२० किंवा ₹५० रुपयांच्या चहा-नाश्त्यासारख्या छोट्या खर्चासाठी यूपीआय लाईट वापरा. यात पिन न टाकता पटकन पेमेंट होतं आणि सर्वात महत्त्वाचं म्हणजे तुमच्या मुख्य बँक पासबुकमध्ये छोट्या व्यवहारांची मोठी यादी तयार होणं टळतं.
३. दैनंदिन व्यवहारांवर मर्यादा (लिमिट):
यूपीआय अॅप्समध्ये आपण एका दिवसात जास्तीत जास्त किती यूपीआय पेमेंट करू शकतो, याची मर्यादा आपण स्वतः सेट करू शकतो. आणीबाणीचे प्रसंग वगळता, दिवसाला जास्तीत जास्त ₹२,००० किंवा ₹३,००० रुपयांची मर्यादा निश्चित करा.
४. खर्चासोबतच छोट्या गुंतवणुकीची सवय
जेव्हा तुम्ही दिवसभर पैसे खर्च करता, तेव्हा राऊंड-अप किंवा मायक्रो-एसआयपी पद्धतीच्या अॅप्सचा वापर करा, जेणेकरून प्रत्येक व्यवहारातील ₹५ किंवा ₹१० रुपये इंडेक्स फंडमध्ये आपोआप जमा होतील. यामुळे जेवढा तुमचा खर्च होईल, तेवढी तुमची बचतीची रक्कमही वाढत जाईल.