- Home
- Utility News
- FD Vs Gold Investment : हातात 1 लाख रुपये आहेत? मग एफडी की सोनं, कुठे गुंतवणूक करणं ठरेल फायद्याचं?
FD Vs Gold Investment : हातात 1 लाख रुपये आहेत? मग एफडी की सोनं, कुठे गुंतवणूक करणं ठरेल फायद्याचं?
तुमच्याकडे १ लाख रुपये आहेत का? मग ते बँकेत एफडी करावेत की त्याचं सोनं खरेदी करावं? यापैकी कोणता पर्याय तुम्हाला जास्त परतावा देईल, याचं सविस्तर विश्लेषण…
एफडी की सोनं?
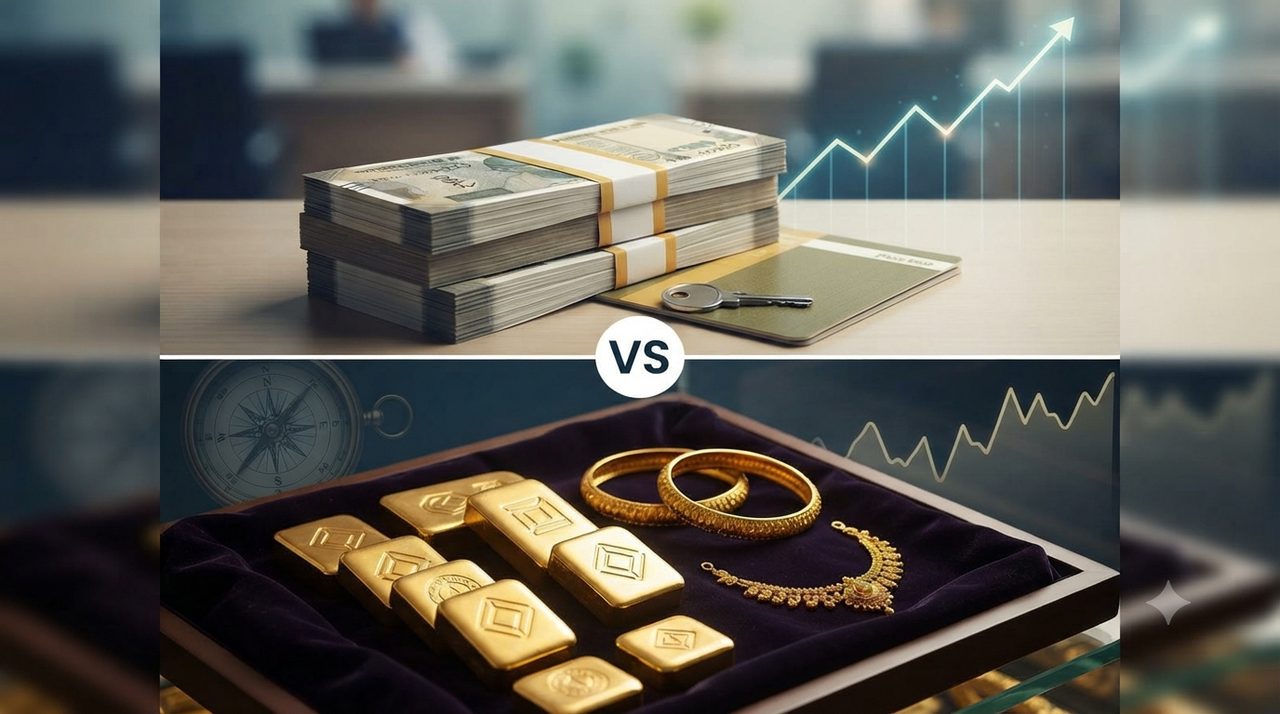
तुमच्या हातात अचानक १ लाख रुपये आले, तर 'बँकेत एफडी करून पैसे सुरक्षित ठेवावेत?' की 'सोनं खरेदी करावं, जेणेकरून भविष्यात भाव वाढेल?' असे प्रश्न पडणं साहजिक आहे. खरं तर, एफडी (FD) आणि सोनं (Gold) हे एकमेकांना पर्याय नाहीत. एफडीमध्ये व्याजाच्या रूपात निश्चित उत्पन्न मिळतं, तर सोन्याचे भाव वाढले तरच तुम्हाला नफा होतो. त्यामुळे १ लाख रुपये नेमके कुठे गुंतवावेत, यावर आपण सविस्तर चर्चा करूया.

सुरक्षित रकमेसाठी एफडी सोपा मार्ग
तुम्ही बँकेत ठराविक काळासाठी पैसे फिक्स डिपॉझिट (FD) केले, तर त्यावर तुम्हाला आधीच ठरलेलं व्याज मिळतं. ऑक्टोबर २०२६ च्या सुरुवातीला काही मोठ्या बँकांचे एफडीचे व्याजदर ६% ते ७% च्या घरात होते. १ ऑक्टोबर २०२६ च्या आकडेवारीनुसार, एचडीएफसी (HDFC) बँक सर्वसामान्य ग्राहकांना ६ टक्क्यांहून अधिक व्याज देत आहे.
उदाहरणार्थ, तुम्ही १ लाख रुपये ६.५% व्याजाने एफडीमध्ये ठेवले, तर एका वर्षात तुम्हाला ६,५०० रुपये व्याज मिळेल. (हे फक्त एक साधं उदाहरण आहे; प्रत्यक्ष मिळणारी रक्कम, चक्रवाढ व्याज आणि कालावधीनुसार बदलू शकते).
सोन्यासारखी रोज भाव वाढण्याची किंवा कमी होण्याची चिंता यात नसते. गुंतवणूक करतानाच तुम्हाला किती व्याज मिळणार, हे आधीच माहीत असतं. DICGC च्या नियमांनुसार, बँकेत एका ठेवीदाराला मुद्दल आणि व्याज मिळून जास्तीत जास्त ५ लाख रुपयांपर्यंतचं विमा संरक्षण मिळतं. त्यामुळे १ लाख रुपयांसारखी रक्कम सुरक्षित ठेवायची असेल, तर एफडी हा एक सोपा आणि उत्तम मार्ग आहे.
सोन्यात चढ-उतार
भारतीयांसाठी सोनं ही केवळ गुंतवणूक नाही, तर लग्न, आपत्कालीन वेळ आणि कौटुंबिक बचत अशा अनेक कारणांसाठी ते खरेदी केलं जातं. पण गुंतवणुकीच्या दृष्टिकोनातून पाहिल्यास, सोन्यात एफडीसारखं निश्चित व्याज मिळत नाही. तुम्ही १ लाखाचं सोनं घेतलं आणि पुढच्या वर्षी त्याची किंमत १.१० लाख झाली, तर तुम्हाला १०,००० रुपये नफा मिळेल. पण जर किंमत ९०,००० रुपयांवर घसरली, तर तुमचं नुकसानही होऊ शकतं. म्हणजेच सोन्यातील नफा निश्चित नसतो.
७ ऑक्टोबर २०२६ रोजी आंतरराष्ट्रीय स्तरावर सोन्याचे भाव मजबूत असले तरी, व्याजदर आणि जागतिक अर्थव्यवस्थेमुळे त्यात चढ-उतार होत राहतात.
'१ लाख रुपये आहेत, लगेच सोन्याचे दागिने घेऊया' असा विचार करणं नेहमीच योग्य नसतं. दागिने घेताना मेकिंग चार्जेस (Making Charges), जीएसटी (GST), शुद्धता (Purity) आणि खरेदी-विक्रीतील तफावत (Buy-Sell Difference) यामुळे तुम्ही १ लाखाचे दागिने लगेच विकायला गेलात, तर पूर्ण १ लाख रुपये परत मिळतीलच याची खात्री नसते. त्यामुळे 'सोनं खरेदी करणं' आणि 'सोन्याचे दागिने खरेदी करणं' यात मोठा फरक आहे.
इमर्जन्सी फंड
जर तुम्हाला हे १ लाख रुपये पुढच्या १ ते ३ वर्षांत लागणार असतील, तर जास्त धोका न पत्करता एफडीसारखा सुरक्षित पर्याय निवडणं शहाणपणाचं ठरेल. घराचं डाऊन पेमेंट, मुलांचं शिक्षण, लग्नाचा खर्च किंवा इमर्जन्सी फंड (Emergency Fund) यासाठी ठेवलेले पैसे सोन्यात गुंतवणं योग्य नाही. कारण सोन्याचे भाव वाढतीलच या आशेवर सर्व पैसे तिथे अडकवून ठेवणं धोक्याचं ठरू शकतं.
गोल्ड ईटीएफ
तुमच्याकडे आधीच इमर्जन्सी फंड आहे, रोजच्या खर्चासाठी पुरेसे पैसे आहेत आणि हे १ लाख रुपये तुम्ही दीर्घकाळासाठी गुंतवू शकता, तरच तुम्ही सोन्याचा विचार करू शकता. गुंतवणुकीसाठी प्रत्यक्ष सोनं घेण्याऐवजी तुम्ही 'गोल्ड ईटीएफ' (Gold ETF) सारख्या पर्यायांचाही विचार करू शकता, ज्यामध्ये अतिरिक्त खर्च कमी असतो.
गेल्या काही वर्षांत सोन्याच्या किमती वाढल्या असल्या तरी, कोणतीही गुंतवणूक नेहमी एकाच दिशेने जात नाही. रॉयटर्सच्या (Reuters) ऑक्टोबर २०२६ च्या अहवालानुसार, या वर्षात अमेरिकन ट्रेझरी यील्ड (Treasury yields) वाढल्यामुळे सोन्याच्या किमतीवर दबाव आला होता.
त्याच वेळी भू-राजकीय अनिश्चितता (Geopolitical uncertainty) आणि मध्यवर्ती बँकांची मागणी यामुळे सोन्याला आधार मिळाला. त्यामुळे 'आज भाव वाढतोय म्हणजे उद्याही वाढेल' असा विचार करून सर्व पैसे सोन्यात गुंतवणं चुकीचं ठरू शकतं.
हे तीन पर्याय निवडू शकता
भारतीय रिझर्व्ह बँकेने (RBI) ७ ऑक्टोबर २०२६ रोजी रेपो रेट (Repo Rate) ५.२५% वरून ५.५०% पर्यंत (२५ बेसिस पॉईंट्सने) वाढवला. यामुळे बँकांच्या डिपॉझिट व्याजदरातही बदल होण्याची शक्यता आहे. पण रेपो रेट वाढला म्हणजे सर्व बँका लगेच व्याजदर वाढवतीलच असं नाही.
त्यामुळे एफडी करताना कोणती बँक जास्त व्याज देते, मुदतीपूर्वी पैसे काढल्यास किती दंड (Premature withdrawal penalty) लागतो आणि ज्येष्ठ नागरिकांसाठी काही विशेष सवलत आहे का, हे नक्की तपासा.
यावर सर्वांसाठी एकच उत्तर असू शकत नाही. तुमच्या गरजेनुसार तुम्ही पैशांची विभागणी करू शकता. ज्यांना सुरक्षितता महत्त्वाची वाटते, ते पूर्ण १,००,००० रुपये एफडीमध्ये ठेवू शकतात. जे थोडा धोका पत्करून दीर्घकालीन विचार करतात, ते पैशांची विभागणी करू शकतात.
पर्याय १ (सुरक्षिततेला प्राधान्य) - ८०,००० रुपये एफडी + २०,००० रुपये सोनं
पर्याय २ (समतोल) - ६०,००० रुपये एफडी + ४०,००० रुपये सोनं
पर्याय ३ (सोन्यावर विश्वास) - ४०,००० रुपये एफडी + ६०,००० रुपये सोनं
हे फक्त समजण्यासाठी दिलेले पर्याय आहेत. तुमचं उत्पन्न, वय, कर्ज आणि आपत्कालीन गरजा लक्षात घेऊनच तुम्ही योग्य तो निर्णय घ्यावा.
आर्थिक उद्दिष्ट ठरवा आणि निर्णय घ्या
तुमचे पैसे सुरक्षित राहायला हवेत आणि ठराविक काळानंतर निश्चित उत्पन्न हवं असेल, तर एफडी हा सर्वोत्तम पर्याय आहे. पण जर तुम्हाला दीर्घकालीन गुंतवणूक (Diversification) करायची असेल आणि बाजारातील चढ-उतार सहन करण्याची तयारी असेल, तर तुम्ही सोन्याचा विचार करू शकता. 'एफडी विरुद्ध सोनं' अशी कोणतीही स्पर्धा नाही. अनेकांसाठी या दोन्ही पर्यायांचा समतोल राखणं फायद्याचं ठरतं. १ लाख रुपये ही छोटी रक्कम नाही, त्यामुळे ते कुठे आणि किती काळासाठी गुंतवायचे, हा निर्णय तुमच्या आर्थिक उद्दिष्टांवर अवलंबून असतो.