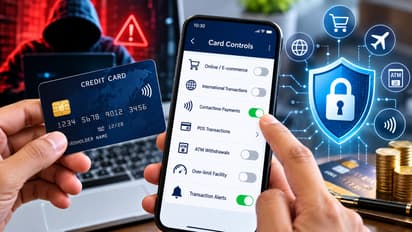
आजकाल प्रत्येकाकडे क्रेडिट कार्ड असणं खूप कॉमन झालंय. शॉपिंग, बिल पेमेंट आणि ट्रॅव्हलिंगसाठी आपण सर्रास कार्ड वापरतो. पण कार्ड वापरणं जेवढं सोपं आहे, तेवढंच थोड्याशा निष्काळजीपणामुळे सायबर भामट्यांची शिकार होणंही सोपं झालंय.
बरेच लोक बँकेने दिलेल्या सेटिंग्जनुसार आपलं कार्ड २४ तास सर्व व्यवहारांसाठी ओपन ठेवतात. पण तुमच्या बँकेच्या मोबाईल ॲपमध्ये अनेक सिक्युरिटी फीचर्स असतात, हे तुम्हाला माहितीये का? तुम्ही तुमच्या गरजेनुसार कार्डच्या सेटिंग्स बदलल्या, तर सायबर भामट्यांनी तुमचा डेटा चोरला तरी ते एक रुपयाही काढू शकणार नाहीत. रिझर्व्ह बँक ऑफ इंडियाच्या (RBI) नियमांनुसार प्रत्येक बँक हे कंट्रोल्स देते. तुम्ही लगेच चेक करायला हव्यात अशा या ७ महत्त्वाच्या सेटिंग्स.
जिथे प्रत्यक्ष कार्डची गरज नसते, अशा व्यवहारांना ऑनलाइन किंवा ई-कॉमर्स ट्रान्झॅक्शन्स म्हणतात. ॲमेझॉन, फ्लिपकार्ट, फूड डिलिव्हरी ॲप्स, फ्लाईट किंवा हॉटेल बुकिंग ही याची उदाहरणे आहेत. जर कोणाला तुमचा कार्ड नंबर, एक्सपायरी डेट आणि सीव्हीव्ही (CVV) नंबर समजला, तर कार्ड तुमच्याकडे असूनही ते ऑनलाइन शॉपिंग करू शकतात.
तुम्ही काय करायला हवं?
जर तुम्ही जास्त ऑनलाइन शॉपिंग करत नसाल, तर तुमच्या बँक ॲपमध्ये जाऊन ONLINE/E-COMMERCE → OFF करा. जेव्हा गरज असेल तेव्हाच ते ऑन करा आणि खरेदी झाल्यावर लगेच ऑफ करण्याची सवय लावा. जर ते ऑन ठेवायचेच असेल, तर तुमच्या रोजच्या गरजेनुसार त्याची लिमिट कमी सेट करा.
जर तुम्ही कधी परदेशात जात नसाल किंवा परदेशी वेबसाईटवरून काही खरेदी करत नसाल, तर तुमच्या कार्डवर इंटरनॅशनल वापर ऑन का ठेवायचा? बहुतांश सायबर फ्रॉड हे परदेशी पेमेंट गेटवेच्या माध्यमातूनच होतात.
तुम्ही काय करायला हवं?
तुम्हाला गरज नसेल तर INTERNATIONAL → OFF ठेवा. जेव्हा तुम्ही परदेश दौऱ्यावर जाल किंवा एखाद्या परदेशी साईटवर पेमेंट करायचे असेल, तेव्हाच ते ऑन करा. आरबीआयच्या (RBI) नियमांनुसार प्रत्येक ग्राहकाला डोमेस्टिक आणि इंटरनॅशनल वापर ऑन/ऑफ करण्याची सुविधा मिळते.
आता येणाऱ्या प्रत्येक क्रेडिट कार्डवर वाय-फाय (Wi-Fi) सिम्बॉल असतो. यालाच कॉन्टॅक्टलेस फीचर म्हणतात. कार्ड स्वाइप न करता किंवा पिन नंबर न टाकता, फक्त मशीनजवळ कार्ड नेलं तरी पेमेंट होतं. जर तुमचं कार्ड हरवलं, तर ज्याला ते मिळेल तो व्यक्ती पिन नंबरशिवाय या फीचरचा वापर करून शॉपिंग करू शकतो.
तुम्ही काय करायला हवं?
जर तुम्ही हे फीचर वापरत नसाल तर CONTACTLESS → OFF करा. जर तुम्हाला ते वापरायचे असेल, तर त्याची डेली लिमिट खूप कमी (उदा. १००० किंवा २००० रुपये) सेट करा.
सुपर मार्केट, रेस्टॉरंट किंवा पेट्रोल पंपावर कार्ड स्वाइप किंवा डिप करण्याला POS ट्रान्झॅक्शन म्हणतात. समजा तुमच्या कार्डची लिमिट २ लाख रुपये आहे. पण तुम्ही रोज पॉईंट ऑफ सेलवर १०,००० रुपयांपेक्षा जास्त खर्च करत नाही. अशा वेळी २ लाखांची लिमिट तशीच मोकळी सोडणं धोकादायक आहे.
तुम्ही काय करायला हवं?
• POS लिमिट: तुमच्या रोजच्या गरजेनुसार कंट्रोल लिमिट सेट करा.
• ATM कॅश विथड्रॉल: क्रेडिट कार्डने एटीएममधून पैसे काढल्यास जास्त चार्जेस लागतात. त्यामुळे बहुतांश लोक हे फीचर वापरत नाहीत. तुमच्या बँक ॲपमध्ये एटीएम विथड्रॉलचा पर्याय पूर्णपणे डिसेबल किंवा ऑफ करा.
'ओव्हर-लिमिट' हा अनेकांना माहीत नसलेला एक अतिशय महत्त्वाचा पर्याय आहे. तुमच्या कार्डची लिमिट संपली असली, तरी बँका काही वेळा अतिरिक्त व्यवहारांना परवानगी देतात. आणि त्यावर पुन्हा पेनल्टी चार्जेस लावतात.
तुम्ही काय करायला हवं?
• आरबीआयच्या (RBI) गाईडलाईन्सनुसार ग्राहकाच्या परवानगीशिवाय ओव्हर-लिमिट देता येत नाही. ॲपमध्ये जाऊन OVER-LIMIT → OFF करा.
• एसएमएस, ॲप आणि ईमेल अलर्ट्स: तुमच्या कार्डवरून एक रुपया जरी खर्च झाला, तरी लगेच मेसेज येईल असे अलर्ट्स ऑन ठेवा. यामुळे तुमच्या नकळत एखादा व्यवहार झाल्यास तुम्ही लगेच सावध होऊ शकता.
जर तुम्हाला तुमच्या नकळत एखादा ओटीपी (OTP) आला, तर समजून जा की तुमच्या कार्डचा डेटा दुसऱ्या कोणाच्या तरी हाती लागला आहे. तो ओटीपी कोणासोबतही शेअर करू नका. लगेच बँक ॲप ओपन करा आणि कार्ड तात्पुरते ब्लॉक करा.
जर तुमच्या खात्यातून पैसे कट झाले, तर महिन्याभराचे स्टेटमेंट येण्याची वाट पाहू नका..
१. कार्ड ब्लॉक करा: बँक ॲप किंवा कस्टमर केअरच्या माध्यमातून कार्ड लगेच ब्लॉक करा.
२. रिपोर्ट करा: ॲपमध्येच 'Unauthorised Transaction' अंतर्गत तक्रार करा आणि कंप्लेंट रेफरन्स नंबर घ्या.
३. आरबीआय कस्टमर लायबिलिटी रूल: फ्रॉड झाल्यापासून ३ कामकाजाच्या दिवसांत बँकेत तक्रार केल्यास, ग्राहकावर कोणताही आर्थिक भुर्दंड पडत नाही. जसजसे दिवस वाढतात तसतसा धोका वाढतो, त्यामुळे त्वरित पावले उचलणे महत्त्वाचे आहे.
लक्षात ठेवा, बँकेचे प्रतिनिधी कधीही तुमचा ओटीपी, सीव्हीव्ही किंवा पिन नंबर मागत नाहीत.